Mercadería importada sin nacionalizar: ¿dónde se almacena hasta completar el despacho aduanero?
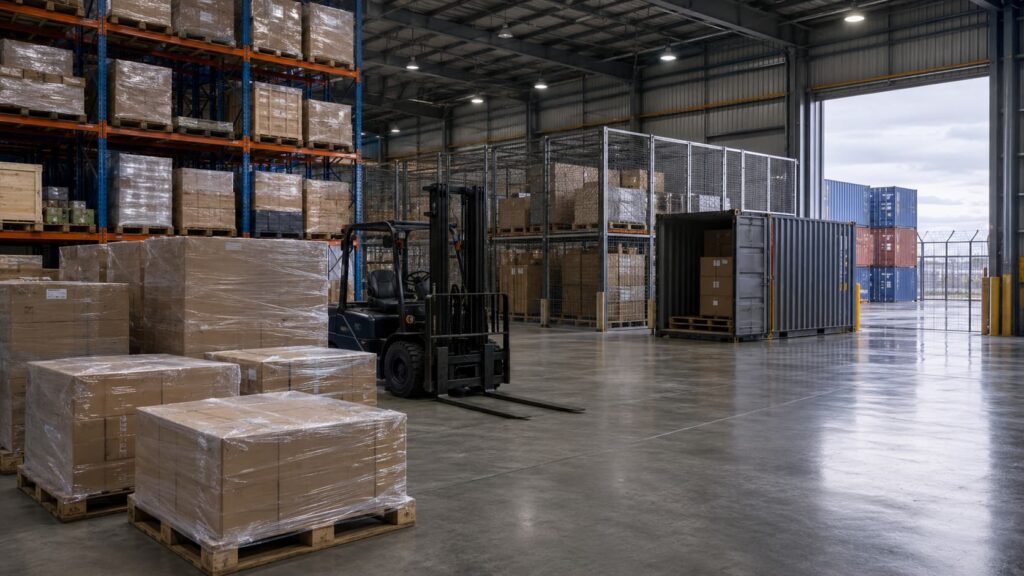
La mercadería importada sin nacionalizar se almacena temporalmente en una "Zona Primaria Aduanera". Dependiendo de la logística y los costos, puede permanecer en las terminales portuarias o aeroportuarias de arribo, o bien ser trasladada a un Depósito Fiscal o a una Zona Franca. Estos son recintos habilitados y controlados por la Dirección General de Aduanas (DGA) donde la carga queda bajo custodia legal hasta que el importador, mediante su despachante de aduana, abone los tributos correspondientes, obtenga la liberación (libramiento) y pueda trasladarla a su depósito propio.
En el comercio exterior, el hecho de que un contenedor o un pallet haya cruzado la frontera y se encuentre físicamente en Argentina no significa que ya pertenezca al circuito comercial del país. Hasta que no se complete el proceso de nacionalización (pago de derechos de importación, impuestos y autorizaciones), la carga está en un «limbo» legal y fiscal.
Durante este período, la mercadería no puede ir al galpón del importador. Debe permanecer en áreas estrictamente reguladas para evitar el contrabando y garantizar la recaudación tributaria.
Opciones de almacenamiento aduanero
1. Terminales de Arribo (Puertos y Aeropuertos)
Cuando un buque descarga un contenedor o un avión descarga bultos, estos ingresan directamente a la terminal portuaria (como Puerto Buenos Aires, Exolgan) o aeroportuaria (TCA en Ezeiza).
-
Ventaja: Si el despacho aduanero es rápido (Canal Verde) y se realiza dentro de los «días libres» (periodo de gracia sin costo de almacenaje que otorga la naviera/terminal), retirar de aquí es lo más directo.
-
Desventaja: Las tarifas de almacenaje tras el vencimiento de los días libres (los famosos «forzosos») son extremadamente altas. Las terminales están diseñadas para el tránsito rápido, no para el almacenamiento a largo plazo.
2. Depósitos Fiscales (Traslado TLAT/TLAD)
Si la nacionalización se demorará —ya sea por falta de divisas, necesidad de tramitar un certificado de un tercer organismo (Ej: Seguridad Eléctrica) o problemas documentales—, el importador puede solicitar el traslado de la carga desde la terminal de arribo hacia un Depósito Fiscal.
-
Ventaja operativa: Son predios privados pero bajo control permanente de la Aduana. Permiten desconsolidar contenedores, realizar tomas de contenido (revisión física previa a declarar), re-etiquetar productos o adherir estampillas fiscales.
-
Ventaja económica: Las tarifas de almacenaje diario en un depósito fiscal suelen ser considerablemente más competitivas que los recargos por mora en una terminal portuaria.
3. Zonas Francas
Existen recintos, como la Zona Franca La Plata, donde la mercadería puede ingresar y permanecer almacenada por tiempo indefinido sin pagar tributos de importación.
-
Estrategia: Es ideal para empresas que importan grandes volúmenes para asegurarse stock, pero prefieren ir nacionalizando y pagando los impuestos de forma fraccionada, a medida que venden la mercadería en el mercado interno.
El rol estratégico de elegir bien
No decidir rápidamente dónde almacenar la mercadería puede llevar a perder toda la rentabilidad de una importación. La coordinación entre el operador logístico (Forwarder) y el Despachante de Aduana es vital para evaluar si conviene dejar la carga en terminal o trasladarla a un fiscal antes de que comiencen a correr penalidades.
Preguntas Frecuentes
1. ¿Qué es la Zona Primaria Aduanera? Es el área donde se ejecutan las operaciones de recepción, almacenamiento y despacho de las mercaderías bajo control directo de la Aduana. Incluye puertos, aeropuertos, pasos fronterizos y depósitos fiscales habilitados.
2. ¿Cuánto tiempo puede estar la mercadería en un depósito fiscal? Por ley general, en Argentina la carga puede permanecer en depósito provisorio por un plazo de 15 días corridos (para vía marítima/fluvial) o 30 días (para vía terrestre), con posibilidad de solicitar una prórroga. Sin embargo, los plazos operativos varían según las regulaciones vigentes de la DGA.
3. ¿Qué sucede si la mercadería excede el tiempo permitido sin nacionalizarse? Si la carga no se oficializa ni se traslada en los plazos estipulados, la Aduana la declara en situación de «rezago». Si el importador no regulariza la situación, el Estado puede proceder a rematar la mercadería o destruirla.
4. ¿Puedo fraccionar un embarque en un depósito fiscal? Sí. Una de las grandes ventajas de los depósitos fiscales es que permiten desconsolidar la carga y tramitar importaciones fraccionadas (despachos parciales), pagando los impuestos solo por la porción de mercadería que se va a retirar en ese momento.
5. ¿Qué es el servicio de «toma de contenido» (Ignorando Bultos)? Si el importador recibe la carga pero detecta que la documentación enviada por el proveedor está incompleta o sospecha de faltantes/sobrantes, puede solicitar la «toma de contenido». Esto permite abrir la carga en el depósito fiscal frente a un guarda aduanero antes de presentar la declaración oficial, evitando así multas por declaraciones inexactas.
6. ¿Quién asume los costos del traslado al depósito fiscal y el almacenaje? Todos los costos operativos (flete interno desde el puerto al depósito, manipuleo con autoelevadores, seguros y almacenaje) son responsabilidad financiera del importador.